Le crédit immobilier à Rennes se tend, comme ailleurs
7 octobre 2026
La rentrée immobilière 2026 a un visage plus net qu’il y a quinze jours. Les banques ont relevé leurs barèmes, la Banque centrale européenne a augmenté ses taux directeurs le 10 septembre, et le 1er octobre est arrivé la révision trimestrielle du taux d’usure. Pour un emprunteur en Ille-et-Vilaine, à Rennes ou ailleurs en France, la question n’est plus « les taux vont-ils bouger ? » mais « comment sécuriser un financement avant que le coût du crédit ne grignote encore le pouvoir d’achat ? »
Chez bdlprêt, courtier en prêt immobilier à Rennes, nous croisons chaque semaine les barèmes bancaires, les règles du Haut Conseil de stabilité financière (HCSF) et la réalité des dossiers locaux. Voici le point d’étape de la troisième semaine de septembre 2026, avec des chiffres, des leviers concrets et un calendrier d’action.
Taux de crédit immobilier en septembre 2026 : la parenthèse estivale est close
Après un été relativement calme, les courtiers constatent un changement de régime depuis mi-août. Ce n’est pas un choc comparable à 2022-2023, mais une remontée progressive, plus marquée sur 20 et 25 ans — les durées les plus utilisées par les primo-accédants.
Les niveaux observés à mi-septembre
Selon les productions négociées par CAFPI pour ses clients (relevé autour du 20 septembre 2026), les taux moyens hors assurance s’établissent à :
- 15 ans : 3,23 %
- 20 ans : 3,43 %
- 25 ans : 3,53 %
Les meilleurs profils (apport solide, revenus stables, reste à vivre confortable, DPE du bien acceptable) obtiennent encore des conditions nettement plus favorables : environ 3,00 % sur 15 ans, 3,10 % sur 20 ans et 3,25 % sur 25 ans. D’autres baromètres (Pretto, comparateurs de rentrée) affichent des moyennes un peu plus hautes, autour de 3,43 % / 3,54 % / 3,61 % selon la durée, ce qui rappelle un point essentiel : le taux catalogue n’est pas le taux réellement obtenu.
Côté Banque de France, le taux moyen des nouveaux crédits à l’habitat restait encore bas en juillet (autour de 3,18 %), bien en deçà du pic de janvier 2024 (3,59 %). L’écart entre cette moyenne « production déjà signée » et les barèmes de septembre illustre le décalage habituel : les dossiers en cours de montage aujourd’hui intègrent déjà la tension de rentrée.
Ce que ça change sur une mensualité
À titre d’illustration, un emprunt de 250 000 € sur 20 ans à 3,43 % représente une mensualité hors assurance d’environ 1 515 € et un coût total d’intérêts de l’ordre de 114 000 €. Dix à quinze points de base de plus, c’est quelques dizaines d’euros par mois… et surtout une capacité d’emprunt en recul si le taux d’effort reste calé à 35 %.
Pour un couple à 4 300 € de revenus nets, CAFPI estime une capacité d’environ 248 000 € à 3,43 % sur 20 ans (mensualité proche de 1 500 € assurance comprise). Si le barème passe à 3,70 % ou 3,80 % d’ici la fin d’année — scénario évoqué par plusieurs analystes si l’OAT 10 ans reste tendue — le même ménage perd plusieurs milliers d’euros de budget d’achat, sans que le prix du bien n’ait bougé.
Pourquoi les banques remontent leurs barèmes maintenant
Trois moteurs se cumulent. Les comprendre aide à négocier, plutôt qu’à subir le discours commercial d’une seule enseigne.
L’OAT 10 ans, boussole réelle du crédit immobilier
Le taux directeur de la BCE n’est pas le prix du crédit immobilier français. Les banques refinancent surtout leurs prêts longs via les marchés obligataires. L’OAT française à 10 ans a franchi 4 % dès juillet 2026 (plus haut depuis 2009) et s’est maintenue au-dessus de ce seuil en septembre, parfois citée autour de 4,2 % à 4,4 % selon les séances.
Quand le coût de la ressource longue augmente, les établissements compressent d’abord leurs marges… puis relèvent les barèmes. C’est exactement le mouvement observé à la rentrée : hausses de l’ordre de 10 à 15 points de base selon les durées, avec des décotes plus rares pour les dossiers « moyens ».
La BCE du 10 septembre 2026
Le 10 septembre, le Conseil des gouverneurs a relevé ses trois taux de 25 points de base, applicables à partir du 16 septembre :
- facilité de dépôt : 2,50 %
- opérations principales de refinancement : 2,65 %
- facilité de prêt marginal : 2,90 %
L’inflation en zone euro reste au-dessus de la cible de 2 % (autour de 2,9 % en juillet, avec des lectures d’août parfois plus élevées selon les instituts). La BCE n’a donc pas rouvert la porte à un assouplissement rapide. Pour l’emprunteur, l’effet n’est pas « +0,25 point sur le prêt dès lundi » : la transmission est lente. En revanche, le signal confirme que patienter en espérant une baisse des taux cet automne est un pari fragile.
Sélectivité bancaire, pas fermeture du robinet
Les banques restent en conquête de clientèle : un crédit immobilier fidélise un foyer pour 20 ans. Elles ciblent toutefois davantage les profils « premium » et les primo-accédants bien accompagnés (PTZ, apport, reste à vivre). Les écarts de taux selon les revenus restent importants : un dossier à moins de 40 000 € de revenus annuels n’est pas tarifé comme un foyer au-delà de 120 000 €. Sur 25 ans, certains établissements régionaux restent plus agressifs que d’autres : les Hauts-de-France ont par exemple affiché des moyennes très compétitives sur 20 ans, tandis que d’autres zones, DROM-COM compris, restent plus chères.
Moralité : mettre toutes les banques dans le même panier est une erreur. La mise en concurrence, via un courtier qui connaît les appétits du moment, pèse souvent plus que le dixième de point affiché sur un simulateur en ligne.
1er octobre 2026 : ce que change (vraiment) le taux d’usure
Le taux d’usure est le plafond légal du TAEG (taux annuel effectif global : intérêts, assurance emprunteur, frais de dossier, courtage, garanties). Il est révisé chaque trimestre par la Banque de France. Pour le 3e trimestre 2026 (barèmes applicables jusqu’au 30 septembre), les plafonds des crédits immobiliers à taux fixe s’établissent notamment à :
- moins de 10 ans : 4,07 %
- 10 à moins de 20 ans : 4,57 %
- 20 ans et plus : 5,29 %
- prêts à taux variable : 5,28 %
- prêts relais : 6,39 %
Au 1er octobre, ces seuils seront recalculés à partir des taux effectivement pratiqués au trimestre précédent. Si la hausse des barèmes d’août-septembre se confirme dans la production, l’usure devrait mécaniquement progresser. Ce n’est pas une mauvaise nouvelle en soi : un plafond trop bas « coince » les dossiers avec une assurance chère (âge, risques de santé, métiers) ou des frais annexes élevés.
Usure : trois idées reçues à écarter
- « L’usure va m’empêcher d’emprunter. » Pour un prêt classique à 3,4 %–3,6 % hors assurance, la marge jusqu’à 5,29 % sur 20 ans et plus reste confortable. Le vrai sujet, c’est le TAEG, pas le taux nominal.
- « Il faut attendre octobre pour que l’usure monte. » Attendre un plafond plus haut alors que les taux nominaux montent aussi, c’est souvent perdre en capacité d’emprunt. Mieux vaut figer une offre dès que le dossier est finançable.
- « L’assurance n’a pas d’impact. » Faux. Sur un emprunteur senior ou un risque aggravé, l’assurance peut faire basculer le TAEG. Délégation d’assurance et comparatif restent des leviers de premier plan, surtout avec la loi Lemoine (résiliation à tout moment).
Marché immobilier français : les prix tiennent, les volumes respirent moins
Le crédit n’évolue pas dans le vide. Les indices Notaires-Insee du 2e trimestre 2026 montrent des prix des logements anciens en recul de 1,0 % sur le trimestre et de 0,8 % sur un an. Les appartements sont quasi stables (−0,1 % sur un an), les maisons plus en retrait (−1,3 %). En Île-de-France, le marché reste plus faible ; la grande couronne résiste mieux que Paris et la petite couronne.
Le volume de transactions sur douze mois glissants s’établissait autour de 958 000 ventes fin juin 2026, un niveau proche de fin 2025. Pour l’ensemble de 2026, plusieurs réseaux (Fnaim, études de rentrée) évoquent plutôt 900 000 à 920 000 transactions, soit un léger repli par rapport à 2025. La Banque Postale (Immo Trend septembre 2026) résume bien le diagnostic : marché résidentiel résilient au premier semestre, puis signes de ralentissement ; le neuf reste le maillon faible (stocks élevés) ; les prix devraient davantage s’ajuster par les volumes que par un krach.
SeLoger-Meilleurs Agents souligne une géographie contrastée : certaines métropoles (Bordeaux, Rennes, Toulouse, Lyon) restent plus dynamiques, les zones rurales ont même affiché des hausses annuelles, tandis que le « top 10 / top 50 » des grandes villes est plutôt en léger recul. Autrement dit : il n’y a plus un marché France, il y a des micro-marchés.
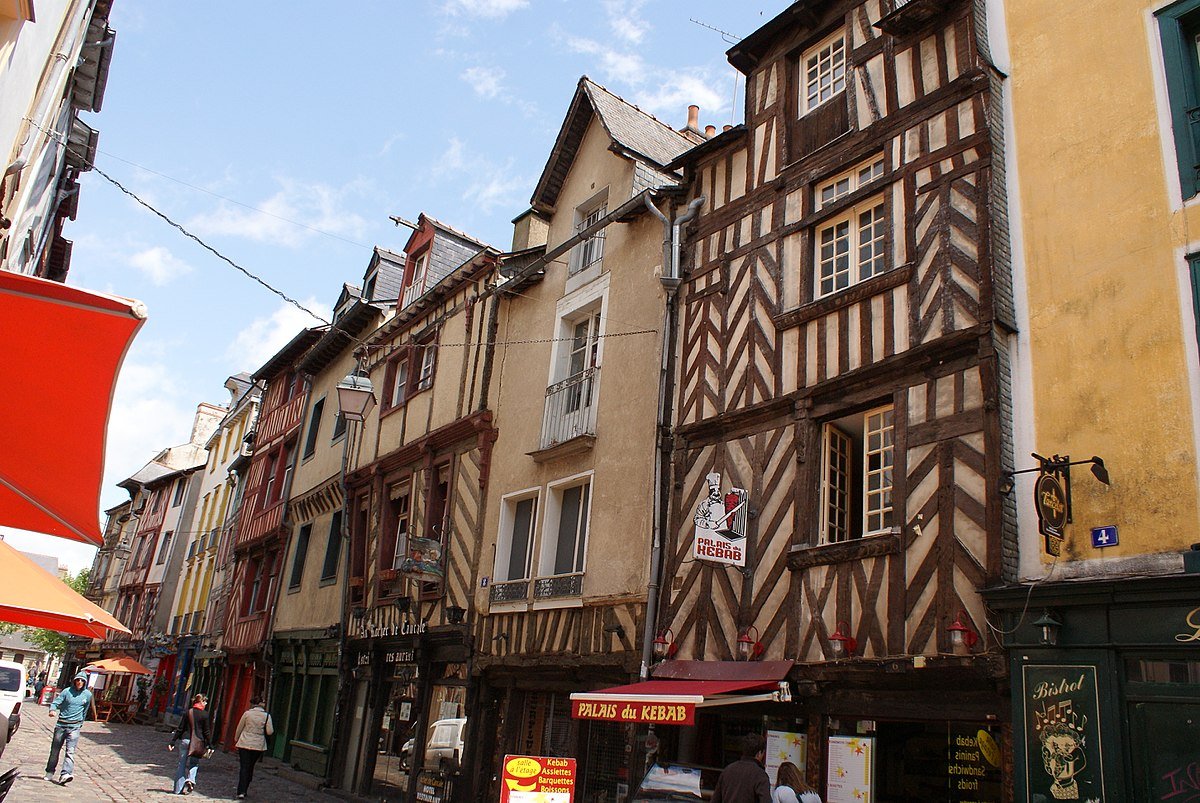
Focus Rennes et Bretagne : un pouvoir d’achat sous pression
C’est le point le plus parlant pour nos clients. Dans le baromètre CAFPI du pouvoir d’achat immobilier (mensualité de 1 000 € sur 25 ans), Rennes est la grande ville où la perte de surface est la plus marquée sur un an : environ −4,97 m², soit près de −9,2 %, avec un prix au m2 passé d’environ 3 783 € à 4 069 €. Marseille, Nice et Toulouse reculent aussi, mais moins fort. Bordeaux est quasi stable.
Traduction concrète : même si les taux restent « raisonnables » historiquement, la combinaison prix locaux + crédit un peu plus cher pèse davantage à Rennes qu’ailleurs. D’où l’intérêt de travailler le financement (durée, apport, PTZ, lissage, assurance) autant que le prix d’achat.
HCSF, apport, PTZ : les règles du jeu n’ont pas disparu
Le cadre prudentiel reste le même : taux d’effort maximal de 35 % (assurance comprise) et durée en principe plafonnée à 25 ans (27 ans dans certains cas de VEFA / travaux importants). Les banques peuvent déroger pour une fraction de leur production, souvent au bénéfice des primo-accédants. Ce n’est pas un droit : c’est un quota.
Le PTZ 2026, élargi et prolongé jusqu’au 31 décembre 2027, reste un accélérateur pour les primo-accédants éligibles (quotité pouvant aller jusqu’à 50 % selon les zones et le type d’opération, y compris certaines maisons neuves). Il réduit le capital à emprunter au taux du marché et améliore souvent le taux d’effort. Encore faut-il que le reste du plan de financement (apport, garanties, DPE du bien ancien) tienne la route.
Côté neuf, la faiblesse des ventes et les stocks élevés peuvent ouvrir des négociations sur le prix… mais le coût de construction et les normes énergétiques limitent les « bonnes affaires » mal calibrées. Sur l’ancien, les biens mal notés au DPE (F et G) restent plus difficiles à financer et à revendre : les banques regardent le risque de travaux et de vacance.
Conseils pratiques pour emprunter (ou renégocier) cet automne
Voici la check-list que nous utilisons en rendez-vous à Rennes. Elle vaut pour un premier achat, un investissement locatif ou un rachat de crédit.
1. Figer sa capacité avant de visiter
Faites calculer une enveloppe réaliste (taux d’effort, reste à vivre, charges, pension, crédits conso). Un compromis signé « au feeling » avec une clause suspensive trop juste est le meilleur moyen de perdre le bien… et les frais.
2. Soigner le dossier, pas seulement le taux
Les banques de septembre 2026 sont plus sélectives. Justificatifs complets, stabilité professionnelle, épargne de précaution après projet, absence de découverts répétés : ces détails pèsent autant qu’un dixième de point. Un CDI récent, une période d’essai, un CDI + indépendant : chaque cas a sa stratégie de présentation.
3. Comparer le TAEG, pas le taux d’affiche
Deux offres à 3,35 % et 3,45 % peuvent s’inverser une fois l’assurance, la garantie (caution vs hypothèque) et les frais intégrés. Exigez toujours le TAEG et le coût total sur la durée réelle.
4. Jouer la durée… sans s’enfermer
Passer de 25 à 20 ans améliore souvent le taux et réduit le coût total, mais augmente la mensualité. L’inverse élargit la capacité d’achat. Le bon choix dépend du projet (résidence principale vs locatif) et de la visibilité sur les revenus. Un lissage (prêt relais, in fine partiel, différé) peut débloquer une transition vente-achat.
5. Ne pas attendre « le » bon mois par principe
Les analystes évoquent une poursuite de la hausse, éventuellement vers 3,8 %–4 % sur 20 ans d’ici fin 2026 si l’OAT reste haute. Personne ne le garantit. En revanche, chaque mois de délai sur un marché comme Rennes, où les prix tiennent, coûte du pouvoir d’achat. Si le projet est mûr et le dossier finançable, sécuriser une offre de prêt (valable plusieurs mois) est souvent plus rationnel que d’attendre octobre « pour voir l’usure ».
6. Renégocier si vous avez emprunté plus cher
Les prêts souscrits autour de 4 % et plus en 2023-2024 peuvent encore justifier une renégociation ou un rachat, selon l’indemnité de remboursement anticipé, le capital restant dû et le nouvel assurance. Le seuil empirique d’un écart de 0,7 à 1 point n’est qu’un point de départ : on calcule, on ne devine pas.
7. Anticiper le DPE et les travaux
Un bien énergivore n’est pas « inachetable », mais il change le plan de financement (éco-PTZ, prêt avance mutation, reste à charge, décote à la revente). Intégrez le budget travaux dans le taux d’effort dès le départ.
Calendrier de l’emprunteur : les dates à cocher
- Mi-septembre 2026 : barèmes déjà relevés ; fenêtre encore ouverte pour les bons dossiers.
- 16 septembre 2026 : entrée en vigueur des nouveaux taux BCE.
- 1er octobre 2026 : nouveau taux d’usure (T4 2026).
- Automne parlementaire : examen du projet de loi « Relance et décentralisation du logement » (adopté au Sénat le 8 juillet) — à suivre pour l’offre neuve et l’accession, sans en faire un prétexte à l’attentisme.
- Fin 2026 : scénario central des courtiers = hausse graduelle, pas un retour aux 4,5 %–5 % de 2023, sauf nouveau choc obligataire.
Faut-il emprunter maintenant ? Notre lecture bdlprêt
Oui, si le projet de vie est clair et le plan de financement tenu. Non, si l’achat n’est motivé que par la peur de « rater le train » ou si le taux d’effort ne passe qu’en gonflant la durée et en vidant l’épargne de précaution.
Les taux de septembre 2026 restent historiquement corrects (on est loin des 1 % de 2021, mais aussi loin du pic de 2023). Les banques prêtent encore. Les prix nationaux ne s’effondrent pas. À Rennes, le vrai risque pour un acheteur n’est pas un krach : c’est de voir sa surface achetable fondre pendant qu’il attend une baisse de taux qui n’est pas dans le scénario de la BCE.
Le levier le plus sous-estimé reste la négociation multi-bancaire : écarts régionaux, appétit pour les primo-accédants, délégation d’assurance, lissage PTZ + prêt principal. C’est précisément le métier d’un courtier ancré localement, qui défend le dossier plutôt que de coller un simulateur générique.
Besoin d’y voir clair ? Parlons de votre dossier
bdlprêt est votre courtier en prêt immobilier à Rennes : plus de 20 ans d’expérience, un réseau bancaire réel, un accompagnement jusqu’à la signature — et souvent au-delà (renégociation, rachat, investissement). L’étude est gratuite jusqu’à l’obtention du prêt ; nos honoraires (1,25 % après signature de l’emprunt) ne sont dus que si le financement se concrétise.
Que vous soyez primo-accédant, en mobilité professionnelle, investisseur locatif ou déjà propriétaire avec un crédit à optimiser, nous challengons les barèmes de septembre, le PTZ, l’assurance et le respect du HCSF pour viser le meilleur TAEG possible.
Prochaine étape : prenez contact ou découvrez notre accompagnement de courtier à Rennes. Un point de 30 minutes suffit souvent à savoir si votre projet tient… et à quel taux il peut tenir.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Les taux cités sont indicatifs, hors assurance, et varient selon le profil, la durée, le bien et l’établissement prêteur. Sources : CAFPI (baromètre septembre 2026), Banque de France / FBF (crédits aux particuliers, usure T3 2026), BCE / Banque de France (décision du 10 septembre 2026), Insee-Notaires (prix T2 2026), études de rentrée La Banque Postale, SeLoger, Fnaim.